بيمه نامه يا طنز نامه؟!
بيمه نامه يا طنز نامه؟! فرزانه مستاجران وقتي صحبت از بيمه مي شود تنها موردي که به ذهنمان خطور مي کند دفترچه هاي بيمه اي است که متاسفانه کارايي خاصي هم ندارد و اعتبار آن به دليل گراني دارو و درمان از بين رفته زيرا مبالغي که بيمه تقبل مي کند براي پرداختن به بيمه […]
بيمه نامه يا طنز نامه؟!
فرزانه مستاجران
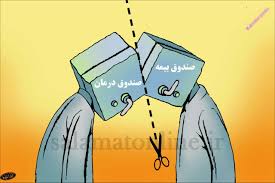
وقتي صحبت از بيمه مي شود تنها موردي که به ذهنمان خطور مي کند دفترچه هاي بيمه اي است که متاسفانه کارايي خاصي هم ندارد و اعتبار آن به دليل گراني دارو و درمان از بين رفته زيرا مبالغي که بيمه تقبل مي کند براي پرداختن به بيمه شدگان بسيار ناچيز و تنها به مراکز درماني خاصي تعلق دارد .
بعد ا ز دفترچه هاي بيمه نوبت مي رسد به بيمه هاي تکميلي که هر کسي نمي تواند اين بيمه را استفاده کند و درشرايط خاص با دادن مبالغ زيادي مي توانيم تحت پوشش بيمه تکميلي قرار بگيريم که آن هم بيمه هاي تکميلي مختلف نوع و ميزان خدمات دهيشان نيز متفاوت است و برخي فقط اسم بيمه تکميلي را يدک مي کشند. البته يک نوع بيمه ديگر نيز در ايران استفاده مي شود آن هم بيمه خودرو شخص ثالث است که به مدد اجبار، مردم از اين بيمه نيز استفاده مي کنند.
اما چرا در ايران از برخي بيمه نامه ها استقبال نمي شود؟ چرا صنعت بيمه نتوانسته آنطور که بايد خود را در اقتصاد کشور جاي دهد؟
– بر همگان واضح است که ضريب نفوذ بيمه در جوامعي که هم به لحاظ فرهنگي آشنايي چنداني با آن ندارند و هم به لحاظ اقتصادي در شرايط خوبي نيستند، کم است مثلا در حال حاضر تنها 18درصد از مردم ايران تحت پوشش انواع بيمه عمر قرار دارند و اين در حالي است که مردم کشورهاي پيشرفته به طور صد در صد تحت پوشش بيمه عمر قرار دارند.
– مسلما وضع اقتصادي کشور و اوضاع تورم و وجود بازارهاي جذاب اما مکاره مانند سکه و ارز در کشور که امکان سودآوري سرمايه را براي افراد بالا ميبرد موجب شده که مردم رغبتي براي سرمايهگذاري در بيمه با سودهاي متعارف و حتي رو به پايين نداشته باشند در حالي که در کشورهاي ديگر چنين اتفاقاتي کم رخ ميدهد.
همچنين آشنايي کم برخي مردم با اين بيمهنامهها که ناشي از اطلاعرساني ضعيف است موجب شده اين نوع بيمه ها در کشور مورد استقبال قرار نگيرد.
در عين حال خود شرکتهاي بيمه هم از لحاظ تبليغات و اطلاعرساني، سعي چنداني براي بالابردن ضريب نفوذ بيمه نميکنند.
– اما يکي از مهم ترين دلايل توجه نکردن و عدم استقبال از بيمه هاي عمر و آتش سوزي و ازدواج و… راضي نبودن مردم از خدمات بيمه است .
مردم همين بيمه هاي سلامتي و خودرو را نيز به خاطر اجبار قبول کرده اند وگرنه دفترچه اي که ماهانه به خاطر وجودش نزديک به 300 هزار تومان يا بيشتر براي هر نفر بايد بدهيم اما موقع خريد دارو سه هزار تومان هم تخفيف ندارد به چه در د مي خورد ؟
آيا در اين اوضاع اقتصادي کسي به فکر آينده اين دفترچه ها و گرفتن بازنشستگي مي تواند باشد؟
اگر بيمه در کشور هاي پيشرفته و اروپايي رشد کرده است به خاطر ميزان خدماتي بوده که به مردم مي دهد.
به ويژه اينکه آنها در حوزه بيمههاي زندگي بسيار خوب کار ميکنند و در اغلب کشورها صنعت بيمه به عنوان يک سازوکار مالي، حتي مهمتر از بانکها مد نظر قرار گرفته ميشود؛ اما در کشور ما ميان بانک، بورس و بيمه، کمترين نقش در مسايل مالي و اقتصادي بر عهده بيمه است.
ضمن اينکه حل معضلات مرتبط با مسائل زيرساخت و آيتي، نيروي انساني و شبکه فروش بايد در دستور کار بيمه هاي ايراني قرار بگيرد.
-بيمه شدن در ايران بيشتر به يک طنز شباهت دارد. در صف هاي طولاني سازمان هاي
بيمه بايستيم، پول بدهيم، دفترچه اي ناکارآمد بگيريم و هيچ خدماتي دريافت نکنيم، ضمنا هيچ رسيدگي به شکاياتمان از سوي بيمه نشود تا مجبور شويم به مراجع قانوني شکايتمان را ببريم.
آيا غير از اتلاف وقت و انرژي و سرمايه نتيجه ديگري براي بيمه شدگان حاصل مي شود؟

ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0